Die Kredite an den nichtstaatlichen Sektor in Bulgarien wuchsen im September im Jahresvergleich um 15,8 % und damit um ein Mehrfaches des Tempos im Euroraum, während die EZB die Zinsen unverändert ließ und vor strengeren Finanzierungsbedingungen warnte. Die Kreditzinsen in Bulgarien haben sich bislang kaum bewegt, doch das Einlagenwachstum verlangsamt sich, und die Wohnimmobilienpreise steigen mehr als dreimal so schnell wie im Euroraum.
Was geschehen ist
Am 29. Oktober ließ die Europäische Zentralbank (EZB) ihre drei Leitzinsen unverändert: Der Zinssatz für die Einlagefazilität liegt bei 2,50 %, der Hauptrefinanzierungssatz bei 2,65 % und der Satz für die Spitzenrefinanzierungsfazilität bei 2,90 %. Die EZB erklärte, die Inflation im Euroraum sei im September auf 3,8 % gestiegen, nach 3,2 % im August, wobei die Energiepreisinflation 18,9 % erreichte, die Finanzierungsbedingungen hätten sich seit ihrer letzten Sitzung verschärft, und sie werde weiterhin von Sitzung zu Sitzung entscheiden.
Zwei Tage zuvor veröffentlichte die Bulgarische Nationalbank (BNB) Daten, wonach die Kredite an den nichtstaatlichen Sektor in Bulgarien Ende September 67,693 Mrd. € erreichten, was 52,7 % des BIP entspricht und 15,8 % mehr ist als ein Jahr zuvor. Die BNB weist diese Zahlen inzwischen als Beitrag Bulgariens zu den monetären Aggregaten des Euroraums aus: Die Finanzierungskosten des Landes hängen von den Entscheidungen der EZB ab, doch sein Kreditzyklus läuft dem übrigen Währungsraum weit voraus.
Zahlen und Hintergrund
Haupttreiber ist die Kreditvergabe an private Haushalte. Die Kredite an Haushalte stiegen im Jahresvergleich um 20,7 % auf 33,115 Mrd. €, teilte die BNB mit. Die Wohnungsbaukredite wuchsen um 24,8 % auf 19,646 Mrd. €, etwas langsamer als die 25,2 % im August, was rund 3,9 Mrd. € zusätzlicher Hypothekenschulden in zwölf Monaten bedeutet. Die Konsumentenkredite stiegen um 16,0 % auf 12,419 Mrd. €. Die Kredite an nichtfinanzielle Unternehmen wuchsen langsamer, um 12,0 % auf 29,401 Mrd. €, nach 13,7 % im August, und das gesamte Kreditwachstum schwächte sich von 16,7 % im August ab.
Die Einlagen wachsen, aber langsamer. Die Gesamteinlagen des nichtstaatlichen Sektors stiegen um 12,9 % auf 87,590 Mrd. €, nach 15,4 % im August. Die Einlagen der Haushalte nahmen um 16,2 % auf 57,222 Mrd. € zu, während die Unternehmenseinlagen nur um 7,0 % wuchsen, nach 12,7 % im Vormonat. Da die Kredite schneller wachsen als die Einlagen, entsprechen sie nach diesen Zahlen inzwischen rund 77 % der Einlagen.
Die Zinsen für neue Kredite haben kaum auf das Umfeld im Euroraum reagiert. Laut der Zinsstatistik der BNB lag der durchschnittliche Zinssatz für neue Wohnungsbaukredite im September bei 2,41 %, nach 2,42 % im August, bei einem effektiven Jahreszins von 2,76 %. Neue Konsumentenkredite kosteten im Durchschnitt 8,83 %. Bei Unternehmen sank der Zinssatz für neue Kredite bis 1 Mio. € auf 4,25 %, für Kredite über 1 Mio. € stieg er jedoch von 4,36 % auf 4,66 %. Die Einlagenzinsen zogen leicht an: Termineinlagen von Haushalten brachten 1,42 % und Termineinlagen von Unternehmen 1,79 %, nach 1,56 %.
Bulgarien im Vergleich
Im Euroraum insgesamt wuchsen die Kredite an Haushalte im September um 3,1 % und die Kredite an nichtfinanzielle Unternehmen um 4,2 %, während die Geldmenge M3 um 3,5 % zunahm, wie Daten der EZB zeigen. Die Haushaltskredite in Bulgarien wachsen damit mehr als sechsmal so schnell wie im Durchschnitt des Euroraums, und Bulgariens Beitrag zur Geldmenge M3 des Euroraums stieg laut BNB um 19,5 %. Die EZB teilte mit, die Hypothekenzinsen im Euroraum seien im August auf 3,6 % gestiegen und das Wachstum der Hypothekenkredite habe sich im September auf 3,0 % abgeschwächt. Die Messgrößen sind nicht identisch, zeigen aber, dass bulgarische Kreditnehmer weniger zahlen als im Durchschnitt des Euroraums und zugleich viel schneller Kredite aufnehmen.
Im übrigen Währungsraum drehen sich die Kreditbedingungen. In der Umfrage der EZB zum Kreditgeschäft für das dritte Quartal ließen die Banken im Euroraum die Kreditrichtlinien für Wohnungsbaukredite unverändert, verschärften aber deren Konditionen (per saldo 16 %) sowie die Richtlinien für Konsumentenkredite (14 %) und für Unternehmenskredite (9 %). Die Banken meldeten per saldo einen Rückgang der Nachfrage nach Wohnungsbaukrediten um 27 % und erwarten im vierten Quartal einen weiteren Rückgang um 36 %, wobei per saldo 10 % eine Verschärfung der Richtlinien für Wohnungsbaukredite planen.
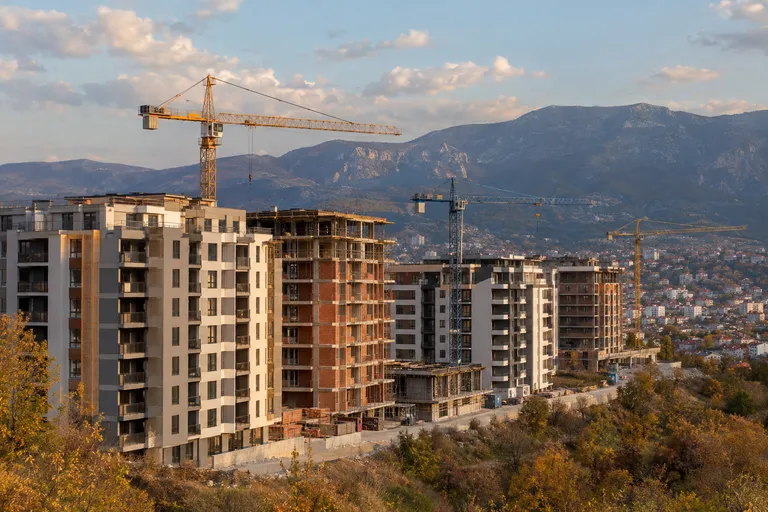
Die Wohnimmobilienpreise spiegeln den Kreditboom wider. Daten von Eurostat zeigen, dass die Hauspreise in Bulgarien im zweiten Quartal 2026 im Jahresvergleich um 15,5 % stiegen, die zweithöchste Rate in der EU nach Portugal (16,5 %) und deutlich über dem Euroraum (4,0 %) und der EU (4,7 %). Unter den Nachbarländern mit verfügbaren Daten stiegen die Preise in Kroatien um 12,7 %, in Rumänien um 12,1 %, in Ungarn um 10,2 % und in Slowenien um 9,1 %; für Griechenland lagen bei Eurostat keine Zahlen vor. Bulgariens Jahresrate lag in jedem der letzten vier Quartale zwischen 12,6 % und 15,5 %.
Was das für Investoren und Unternehmen bedeutet
Für die Banken stützen die starken Volumina die Erträge, doch die Lücke zwischen Kreditwachstum (15,8 %) und Einlagenwachstum (12,9 %) sowie der Anstieg der Zinsen für Unternehmenseinlagen deuten auf einen stärkeren Wettbewerb um Refinanzierung hin. Wenn die Banken mehr für Einlagen zahlen, dürften die Kreditpreise folgen, und der Anstieg des Zinssatzes für große Unternehmenskredite im September könnte ein frühes Signal sein.
Für Wohnungsbauentwickler und Käufer liegen die niedrigen Hypothekenzinsen, die die Nachfrage gestützt haben, weiterhin deutlich unter dem Durchschnitt des Euroraums, und das zu einer Zeit, in der die EZB strengere Finanzierungsbedingungen beschreibt. Ein Anstieg der bulgarischen Zinsen in Richtung des Niveaus im Euroraum würde die monatlichen Raten neuer Kredite erhöhen und könnte die Zahl der Transaktionen bremsen. Ein Makler, der in einem früheren Beitrag von InvestBulgaria zitiert wurde, sagte, die hohen Preise hätten bereits etwa ein Fünftel der potenziellen Käufer aus dem Markt gedrängt.
Für Unternehmen bleibt Kredit verfügbar, wächst aber langsamer, und die Kosten größerer Kredite beginnen zu steigen. Unternehmen mit großen Investitionsplänen könnten mit höheren Finanzierungskosten konfrontiert sein als kleinere Kreditnehmer, und die Banken im Euroraum haben ihre Richtlinien für Unternehmenskredite verschärft. Verbrauchernahe Unternehmen profitieren vom Wachstum der Konsumentenkredite um 16,0 %, doch bei einem Durchschnittszins von 8,83 % sind die Haushalte jeder weiteren Erhöhung ausgesetzt.
Worauf als Nächstes zu achten ist
Der EZB-Rat tagt erneut im Dezember und wird dann über mehr Daten zu Energiepreisen und Inflation verfügen. Die Geld- und Zinsstatistik der BNB für Oktober, die Ende November erwartet wird, zeigt, ob sich die Verlangsamung bei Unternehmenskrediten und Einlagen fortsetzt und ob die Kreditzinsen zu steigen beginnen. Die nächste vierteljährliche Veröffentlichung von Eurostat zu den Hauspreisen wird zeigen, ob sich der Preisanstieg in Bulgarien abschwächt, während die Hypothekennachfrage im Euroraum sinkt.
 Analyse